🔭 La vallée de la mort des levées
Quelqu'un a-t-il vu passer une série A ?
L'autre jour à Station F, je constatais le bourgeonnement de toutes ces start-ups et je me disais : ouah, le monde des start-ups est toujours aussi dynamique ! 🤩
Roxanne Varza, sa directrice, me confirmait que ça tournait bien et que les entreprises parvenaient à lever.
Et puis il y a ce graphique qu'on m'a transmis l'autre jour qui semble dire le contraire :
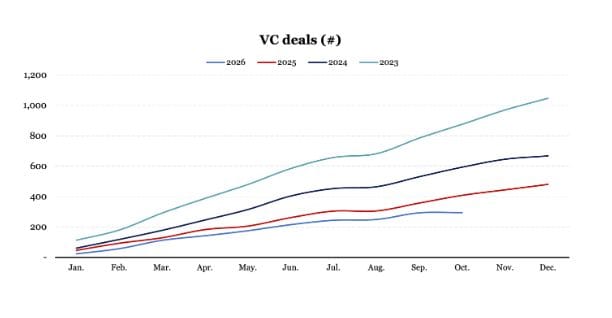
Il raconte un vrai essoufflement du nombre de levées, chaque année étant pire que la précédente.
Oui et non. Le diable est dans les détails, car toutes les levées ne sont pas les mêmes ! Voici ce qu'il se passe, et ce que j'ai appris, après une discussion dans des bureaux feutrés haussmanniens du VIIIe arrondissement (seul lieu où on apprend ce genre de choses).
Dissection. ✂️
- 👀 Quels sont les différents types de levées ?
- ☠️ Pourquoi les séries A et + sont dans un creux ?
- 🔍 Que peut-on attendre dans les prochains mois ?
- ❓ Si on lève, à quoi s'attendre ?
Le creux de la vague 🌊
Avant de parler de levée de fonds, il faut distinguer de quoi on parle vraiment. Parce que visiblement, tout le monde, y compris bon nombre d'investisseurs, mélange les choses :
On a tout mis dans un même panier, la petite levée seed d'un outil IA et la levée à 1 milliard de Mistral
– Un spécialiste des levées
Un petit lexique s'impose.
Les différentes levées
C'est un peu ce genre de schéma que j'aurais aimé avoir sous les yeux il y a des années. Il représente, de façon simplifiée, les noms des différentes "levées de fonds" qu'une entreprise peut faire :
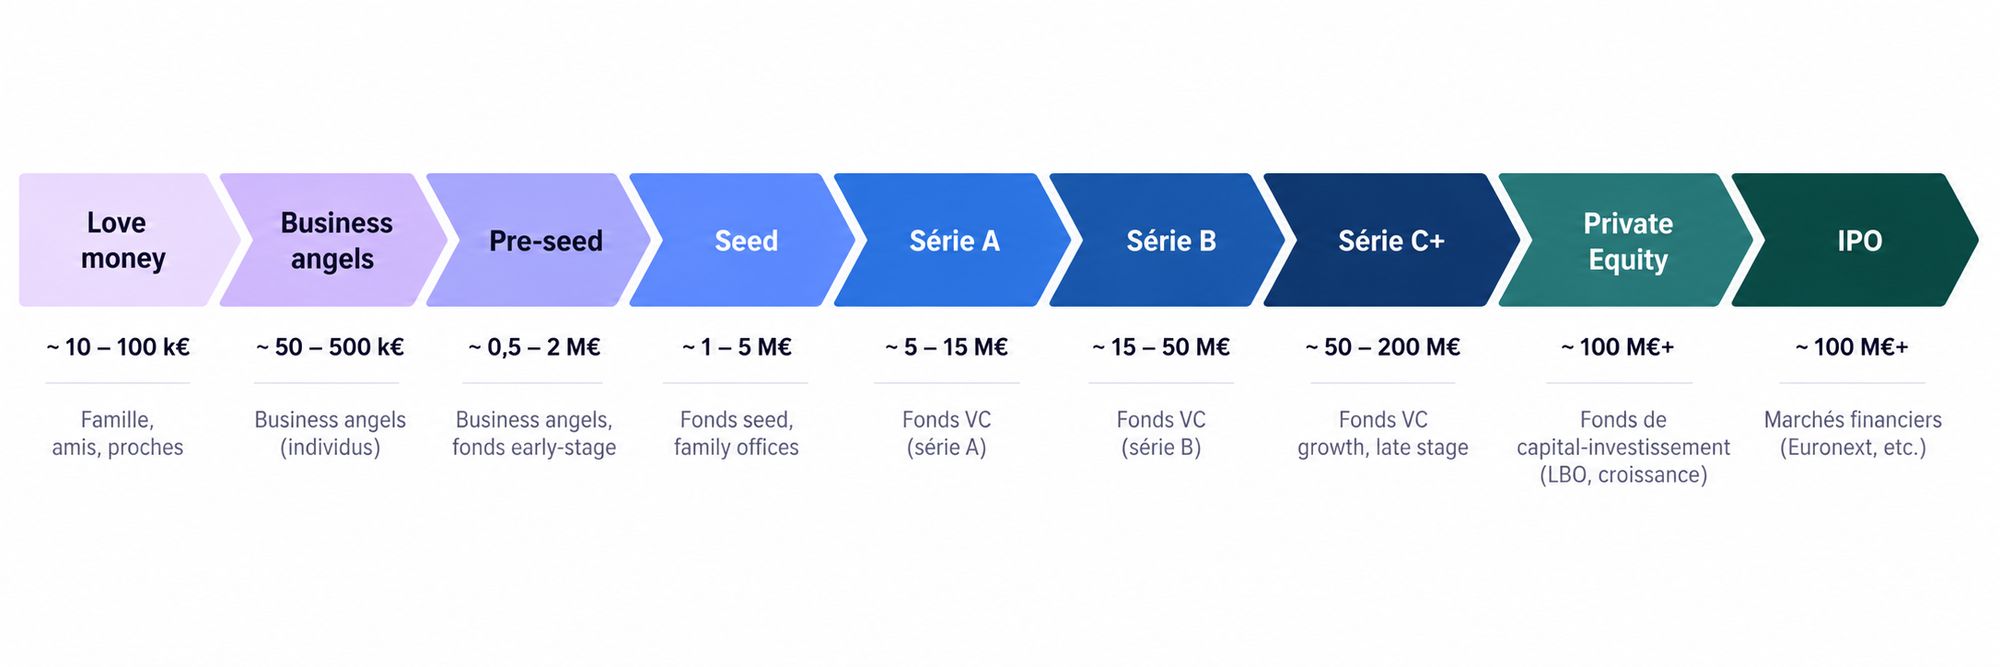
Ce ne sont donc pas des étapes à franchir.
Plus vous avancez, plus une levée de fonds est structurée et se prépare. Et plus les exigences sont importantes, aussi.
Lexique des étapes
- En love money et business angels, on va généralement miser sur vous, parce que votre projet a l'air sympa, mais sans forcément vous poser trop de questions.
- En pre-seed et seed, on s'attend déjà à ce que vous commenciez à avoir des premiers résultats et des idées claires. Il faut préparer un pitch deck, et on vous demandera des premiers documents sur votre boîte pour vérifier ce que vous dites.
- En série A, B, C et plus, c'est déjà bien structuré. Attendez-vous à des exigences plus importantes et une due diligence digne de ce nom (traduction : on vous demandera beaucoup de documents et de preuves de ce que vous avancez).
- En private equity, vous êtes une entreprise rentable, matûre. La valorisation se fait moins sur la croissance hyper-rapide et plus sur un EBITDA (profitabilité) bien maîtrisé.
- Et l'IPO, c'est l'introduction en bourse. Encore un autre niveau d'exigence, les informations doivent être publiques. Le marché des investisseurs réagira beaucoup plus rapidement aux moindres variations.
Les investisseurs sont en train de s'adapter à un monde où tout le monde peut créer n'importe quel logiciel
Où sont passées les séries A ?
Une question me taraude :
👉 Pourquoi voit-on toujours autant de start-ups dynamiques à Station F, et aussi peu de levées ?
La réponse : les jeunes start-ups parviennent toujours à lever. En pre-seed et seed, le marché reste globalement dynamique.
En revanche, c'est à partir de la série A que les choses se gâtent. Les investisseurs sont plus frileux (en ce moment), parce qu'ils n'ont pas eu de bons retours sur investissement dans les 10 dernières années, mais aussi parce qu'ils font un calcul simple.
Le calcul : après une série A ou B, l'entreprise est généralement valorisée au moins 20-25 millions d'euros sur le papier.
Pour justifier cette valorisation, le fonds d'investissement doit avoir un espoir que l'entreprise puisse valoir au moins 4-5x ce montant un jour.
Ca veut dire : le fonds espère une valorisation de plus de 100 millions d'euros.
Or, si vous regardez sur le marché français, il y a très peu de reventes (exit) à plus de 100 millions d'euros. Ce qui rend l'histoire peu crédible.
Pourquoi j'investirais un tel montant pour une start-up qui a peu de chances de me rapporter de l'argent ? Je n'ai qu'à placer mon argent ailleurs.
– Un investisseur random
Oui c'est beaucoup, mais il faut comprendre que l'investissement en start-up est très risqué. Nombre de start-ups finissent par couler. D'où le fait que les investisseurs veulent pouvoir "croire à un scénario" où ils gagneront beaucoup d'argent dans une start-up, car ils savent qu'ils en perdront dans d'autres.
Pas vraiment, et c'est ça qui est intéressant. Le private equity se porte bien notamment parce qu'il n'obéit pas aux mêmes règles (on parle de boîtes stables, matûres, rentables).
Du coup, on est un peu dans une "vallée de la mort" dans les séries A+ en France :
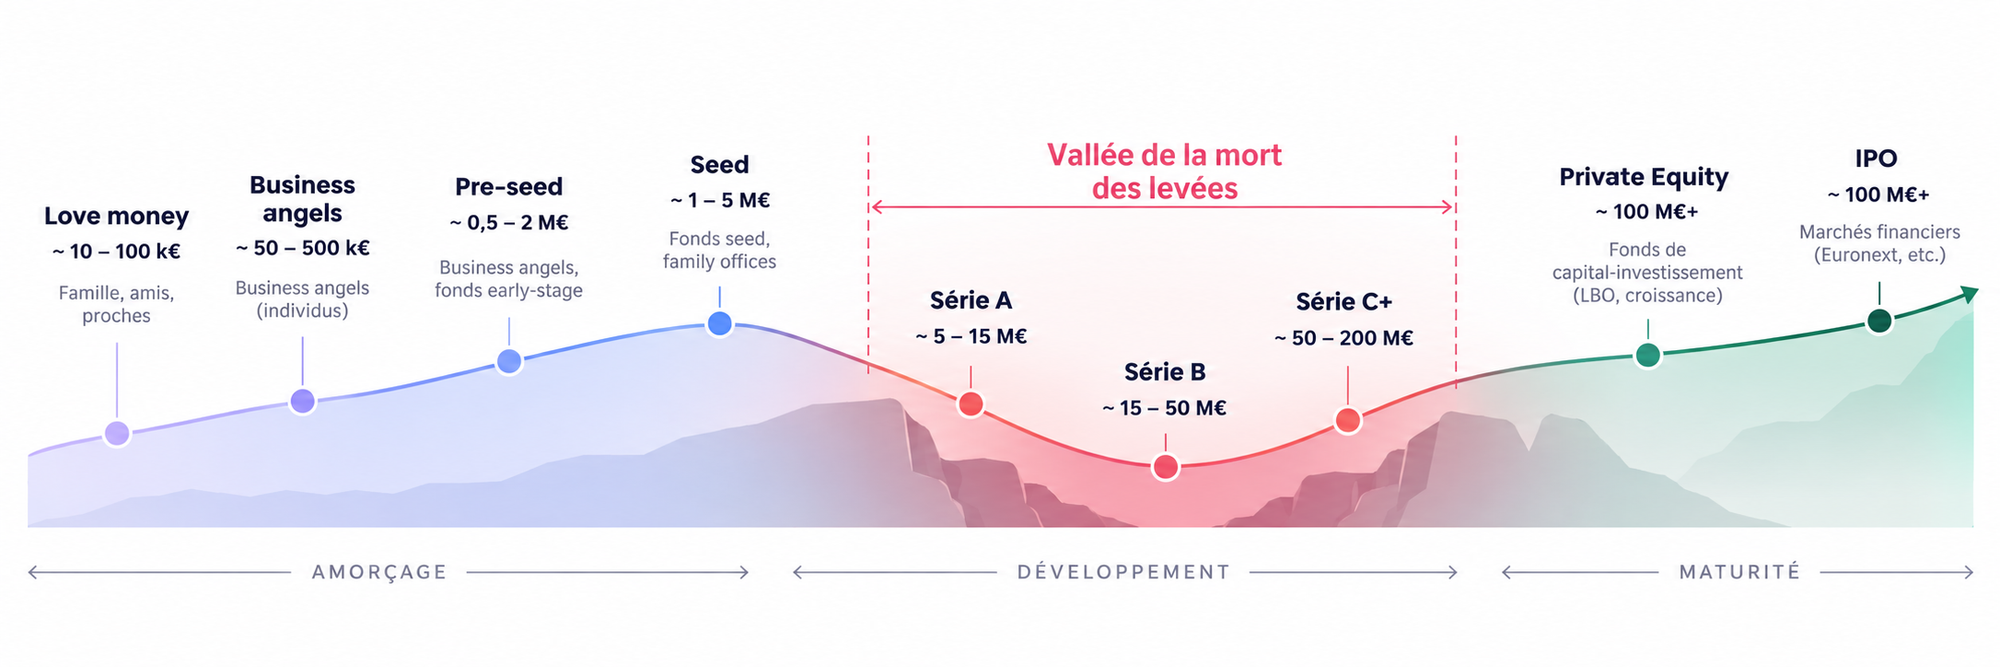
En pre-seed et seed, tout va bien. En private equity, tout va bien.
Mais au milieu, on est au pain sec et à l'eau. ☠️
Ce que vous lisez ici, je le pratique toute la semaine avec des fondateurs tech : les vrais problèmes, les vraies décisions, sans slide deck.
Si vous voulez ce niveau de discussion mais sur votre boîte, on peut en parler.
👉 Ça se passe ici (ou répondez à cet e-mail)
☝️ Mon analyse
On est semble-t-il dans un creux en ce moment pour les séries A et +.
La question est : combien de temps ce creux va-t-il durer ?

Pour avoir vu les étapes jusqu'à la série C avec OpenClassrooms, il paraît difficile d'imaginer un retour positif de la situation à court terme. Le marché n'est tout simplement pas là, car les perspectives d'exit ne sont plus les mêmes.
Les investisseurs ne se bousculent plus au portillon.
S'il est permis d'espérer une embellie, elle n'apparaît pas à l'horizon dans l'immédiat.
En particulier : je ne crois pas que nous reviendrons "au monde d'avant". L'IA bouscule trop de choses. Les investisseurs sont encore en train de s'adapter à un monde où tout le monde peut créer n'importe quel logiciel. Leur façon d'évaluer le risque et la valeur d'une entreprise de logiciel va donc changer.
Le cas des mégalevées
Je pense qu'il y a un élément qui semble tromper nombre de start-uppers non avertis :